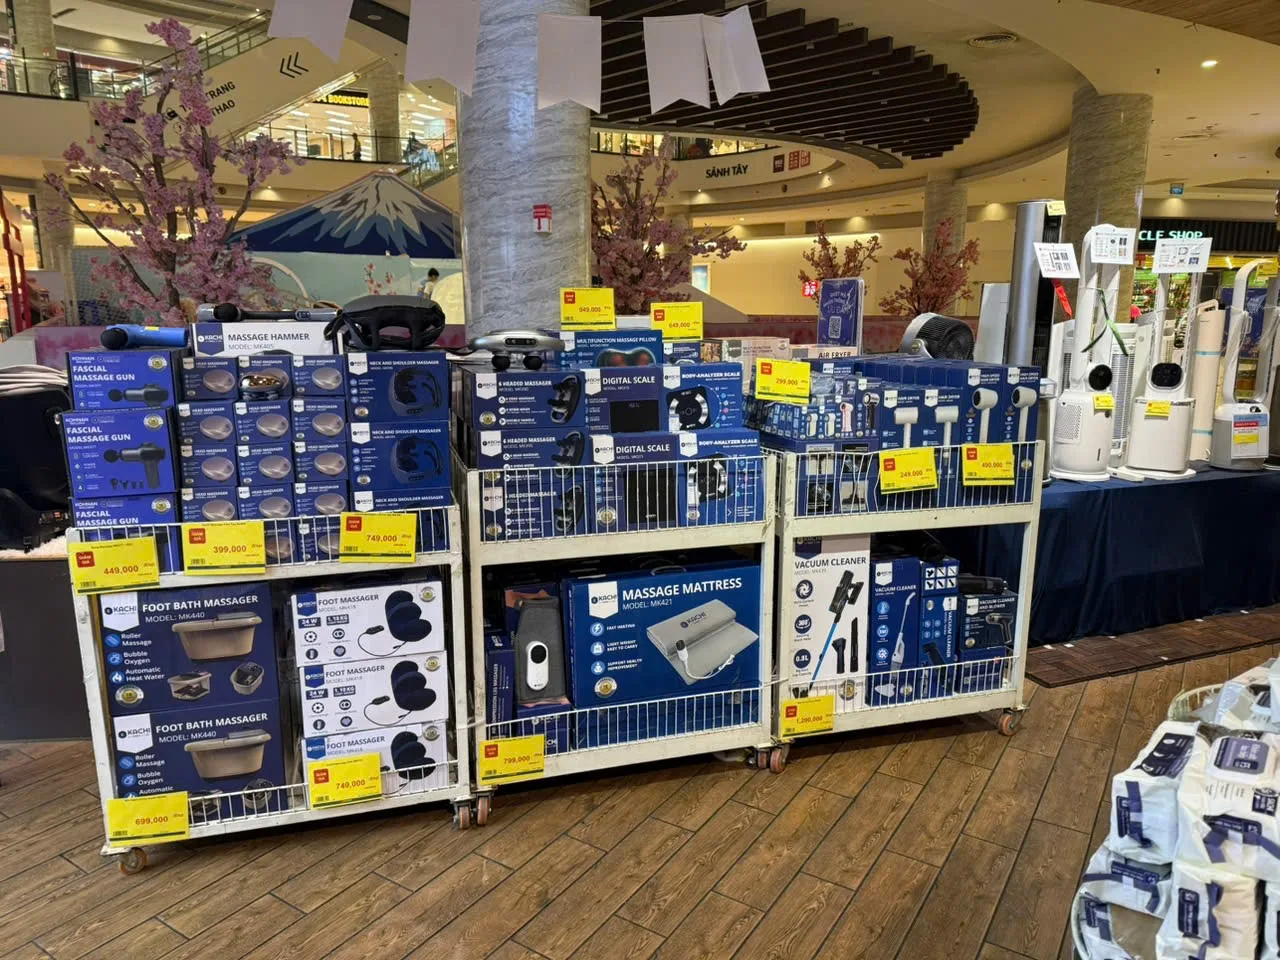
Tài liệu phân tích cá nhân, không phải lời mời góp vốn hoặc cam kết lợi nhuận.
Các chỉ số cần đo trước khi mở rộng điểm bán 15–30 m²: phần doanh thu còn lại sau khi trừ chi phí trực tiếp, hòa vốn, tồn kho, chi phí đầu tư ban đầu (CAPEX), thời gian hoàn vốn, dòng tiền và độ nhạy doanh thu.
Doanh thu chỉ là điểm bắt đầu
Chỉ số đầu tiên cần theo dõi là doanh thu thuần sau hoàn, hủy và các khoản giảm trừ. Từ đó mới tính đến phần giá trị còn lại sau giá vốn và chi phí biến đổi.
Các khoản thường bị bỏ sót gồm:
- khuyến mại;
- phí thanh toán;
- chi phí giao hàng;
- chi phí PG hoặc nhân sự bán hàng;
- đổi trả;
- bảo hành;
- thất thoát;
- chi phí loyalty và chăm sóc khách.
phần doanh thu còn lại sau khi trừ chi phí trực tiếp quan trọng hơn lãi gộp đơn thuần
lãi gộp cho biết chênh lệch giữa doanh thu và giá vốn. phần doanh thu còn lại sau khi trừ chi phí trực tiếp đi xa hơn: nó cho biết sau các chi phí biến đổi trực tiếp, mỗi đồng doanh thu còn đóng góp bao nhiêu cho chi phí cố định và lợi nhuận.
Đây là số liệu quan trọng khi quyết định một điểm bán có thể nhân rộng hay chưa.
Điểm hòa vốn phải được tính trước khi mở rộng
Điểm hòa vốn giúp trả lời câu hỏi: một cửa hàng cần đạt mức doanh thu tối thiểu bao nhiêu để không lỗ?
Công thức cơ bản:
Break-even revenue = Fixed costs / phần doanh thu còn lại sau khi trừ chi phí trực tiếp %
Sau khi có điểm hòa vốn, doanh nghiệp cần kiểm tra độ nhạy: nếu doanh thu giảm 10–15%, biên lợi nhuận giảm vài điểm phần trăm hoặc chi phí thuê tăng, điểm bán còn dương hay không?
Không bỏ qua vốn lưu động
Một điểm bán có thể có hiệu quả tài chính dương nhưng vẫn làm doanh nghiệp thiếu tiền mặt nếu phải giữ tồn kho lớn hoặc trả nhà cung cấp trước khi thu được tiền từ khách.
Vì vậy, cần theo dõi thêm:
- giá trị tồn kho bình quân;
- tốc độ bán hết hàng tồn;
- ngày tồn kho;
- công nợ phải thu;
- công nợ phải trả;
- cash conversion cycle.
CAPEX và thời gian hoàn vốn
Chi phí mở điểm có thể gồm tiền cọc, nội thất, bảng hiệu, quầy kệ, thiết bị, hàng trưng bày và chi phí khai trương.
Một mô hình có thể nhân rộng cần trả lời được:
Mỗi điểm cần bao nhiêu vốn đầu tư và mất bao nhiêu tháng để thu hồi?
Dữ liệu nào nên có trong bảng theo dõi điểm bán?
- Traffic.
- Conversion rate.
- AOV.
- Revenue/m².
- phần doanh thu còn lại sau khi trừ chi phí trực tiếp.
- tốc độ bán hết hàng tồn.
- Warranty/return rate.
- Staff productivity.
- New versus repeat customers.
- Cash thời gian hoàn vốn.
Chỉ mở rộng khi economics đã lặp lại
Một tháng tốt chưa phải bằng chứng đủ. Mô hình nên được kiểm tra qua nhiều tháng, nhiều mùa bán hàng và ít nhất vài điểm có điều kiện khác nhau.
Đối với Mishio Kachi, mục tiêu của điểm bán đầu tiên không phải tạo hình ảnh “chuỗi lớn”, mà là tạo ra một bộ số liệu đủ tốt để sau này có thể giao cho quản lý, đại lý hoặc đối tác và vẫn đạt kết quả tương tự.
mở rộng chỉ tạo giá trị khi mỗi điểm mới làm tăng lợi nhuận và giá trị hệ thống nhanh hơn mức vốn phải bỏ thêm.
Cách tự kiểm: mức thiếu vốn và khả năng đạt các cột mốc đã dự kiến
Trong phần “Doanh thu chỉ là điểm bắt đầu”, điều cần kiểm không phải một báo cáo trông đẹp hay phần mềm báo hoàn tất, mà là mức thiếu vốn và khả năng đạt các cột mốc đã dự kiến.
Lập ba tình huống dòng tiền, vốn cần dùng, tồn kho và thời gian thu tiền theo số liệu thật.
Đối chiếu thực hiện với từng kịch bản; phân biệt giả định tăng trưởng và kết quả đã có.
Bảng dòng tiền, sao kê/chứng từ được phép công bố, dự báo phiên bản và biên bản quyết định.
Giới hạn bằng chứng: Chưa có số liệu trước–sau được xác nhận cho tình huống này. Đây là cách kiểm đề xuất, không phải kết quả đã đạt.